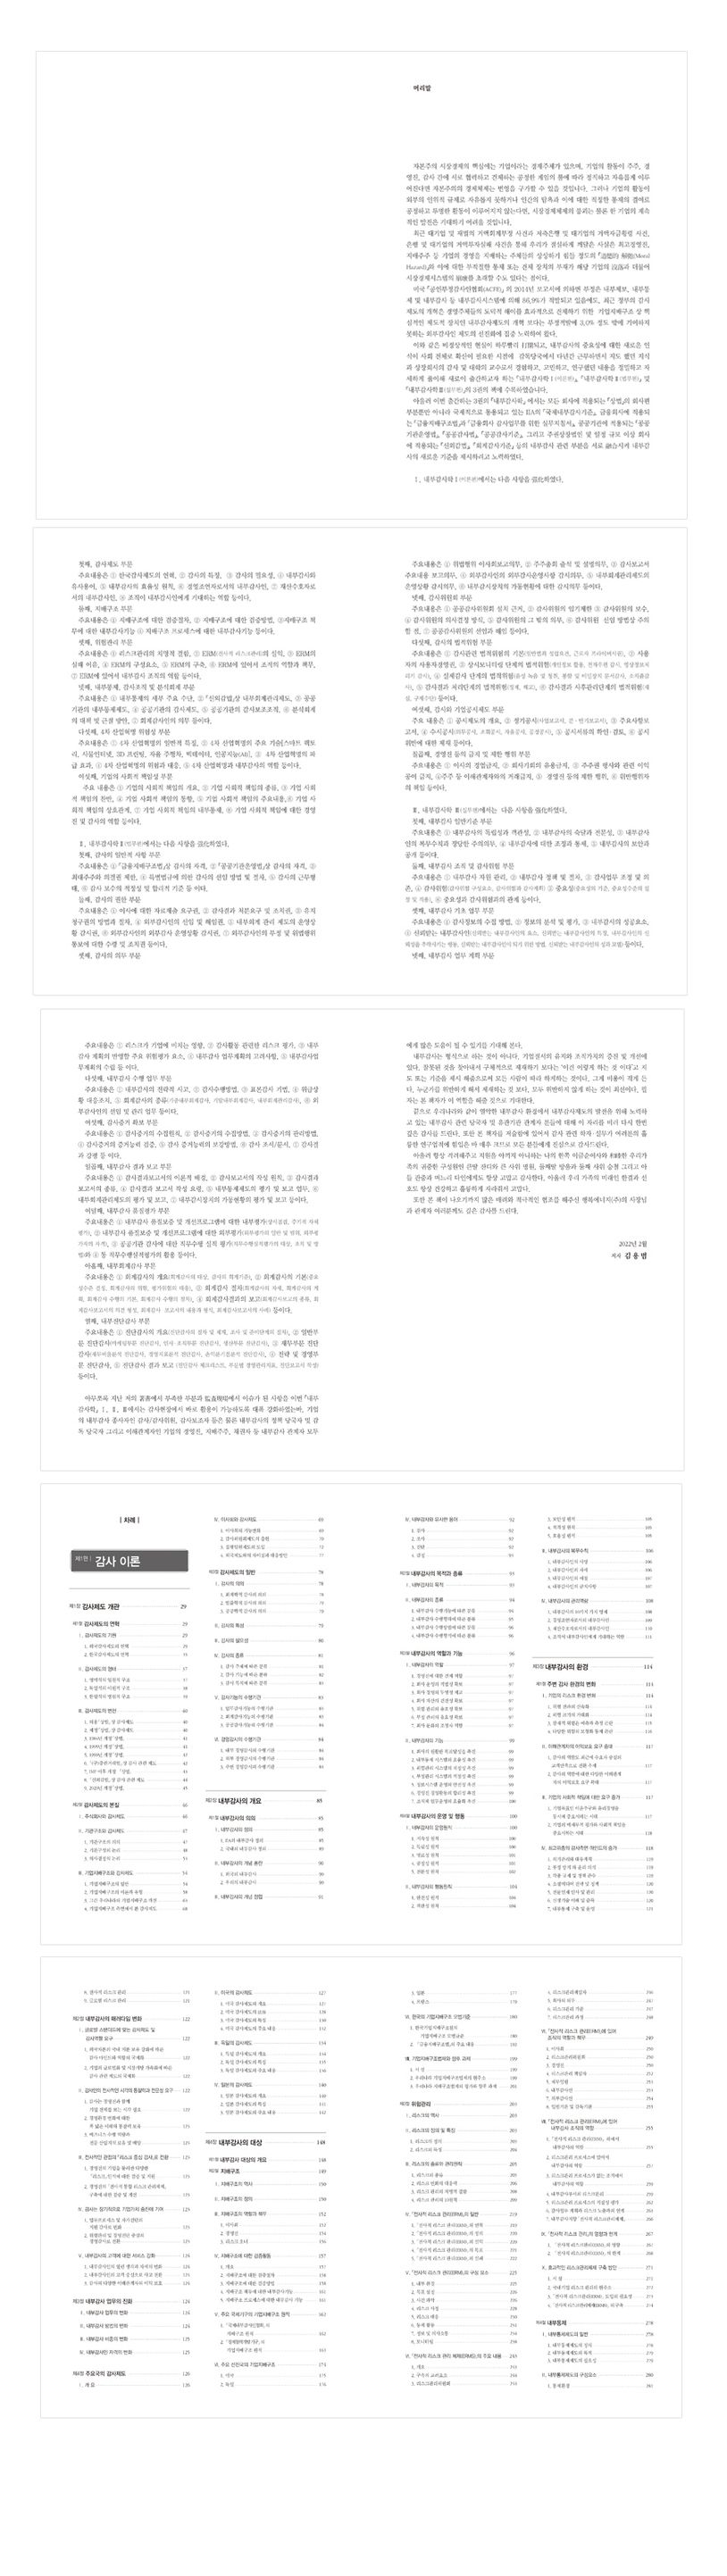
자본주의 시장경제의 핵심에는 기업이라는 경제주체가 있으며, 기업의 활동이 주주, 경영진, 감사 간에 서로 협력하고 견제하는 공정한 게임의 룰에 따라 정직하고 자유롭게 이루어진다면 자본주의의 경제체제는 번영을 구가할 수 있을 것이다. 그러나 기업의 활동이 외부의 인위적 규제로 자유롭지 못하거나, 인간의 탐욕과 이에 대한 적정한 통제의 결여로 공정하고 투명한 활동이 이루어지지 않는다면, 시장경제체제의 붕괴는 물론 한 기업의 계속적인 발전은 기대하기 어려울 것이다.
최근 대기업 및 재벌의 거액회계부정 사건과 저축은행 및 대기업의 거액자금횡령 사건, 은행 및 대기업의 거액투자실패 사건을 통해 우리가 절실하게 깨달은 사실은 최고경영진, 지배주주 등 기업의 경영을 지배하는 주체들의 상상하기 힘들 정도의 「道德的 解弛(Moral Hazard)」와 이에 대한 부적절한 통제 또는 견제 장치의 부재가 해당 기업의 沒落과 더불어 시장경제시스템의 崩壞를 초래할 수도 있다는 점이다.
미국 「공인부정감사인협회(ACFE)」의 2014년 보고서에 의하면 부정은 내부제보, 내부통제 및 내부감사 등 내부감사시스템에 의해 86.9%가 적발되고 있음에도, 최근 정부의 감사 제도의 개혁은 경영주체들의 도덕적 해이를 효과적으로 견제하기 위한 기업지배구조상 핵심적인 제도적 장치인 내부감사제도의 개혁보다는 부정적발에 3.0% 정도밖에 기여하지 못하는 외부감사인 제도의 선진화에 집중 노력하여 왔다.
이와 같은 비정상적인 현실이 하루빨리 打開되고, 내부감사의 중요성에 대한 새로운 인식이 사회 전체로 확산이 필요한 시점에 감독당국에서 다년간 근무하면서 지도했던 지식과 상장회사의 감사 및 대학의 교수로서 경험하고, 고민하고, 연구했던 내용을 정밀하고 자세하게 풀이해 새로이 출간하고자 하는 「내부감사학Ⅰ(이론편)」, 「내부감사학Ⅱ(법무편)」 및 「내부감사학Ⅲ(실무편)」의 3권의 책에 수록하였습니다.
아울러 이번 출간하는 3권의 「내부감사학」에서는 모든 회사에 적용되는 「상법」의 회사편 부분뿐만 아니라 국제적으로 통용되고 있는 IIA의 「국제내부감사기준」, 금융회사에 적용되는 「금융지배구조법」과 「금융회사 감사업무를 위한 실무지침서」, 공공기관에 적용되는 「공공 기관운영법」, 「공공감사법」, 「공공감사기준」, 그리고 주권상장법인 및 일정 규모 이상 회사에 적용되는 「신외감법」, 「회계감사기준」 등의 내부감사 관련 부분을 서로 融合시켜 내부감사의 새로운 기준을 제시하려고 노력하였다.
Ⅰ. 내부감사학Ⅰ(이론편)에서는 다음 사항을 强化하였다.
첫째, 감사제도 부문
주요내용은 ① 한국감사제도의 연혁, ② 감사의 특징, ③ 감사의 필요성, ④ 내부감사와 유사용어, ⑤ 내부감사의 효율성 원칙, ⑥ 경영조언자로서의 내부감사인, ⑦ 재산수호자로서의 내부감사인, ⑧ 조직이 내부감사인에게 기대하는 역할 등이다.
둘째, 지배구조 부문
주요내용은 ① 지배구조에 대한 검증절차, ② 지배구조에 대한 검증방법, ③지배구조 책무에 대한 내부감사기능 ④ 지배구조 프로세스에 대한 내부감사기능 등이다.
셋째, 위험관리 부문
주요내용은 ① 리스크관리의 치명적 결함, ② ERM(전사적 리스크관리)의 실익, ③ ERM의 실패 이유, ④ ERM의 구성요소, ⑤ ERM의 구축, ⑥ ERM에 있어서 조직의 역할과 책무, ⑦ ERM에 있어서 내부감사 조직의 역할 등이다.
넷째, 내부통제, 감사조직 및 분식회계 부문
주요내용은 ① 내부통제의 세부 주요 수단, ② 「신외감법」상 내부회계관리제도, ③ 공공 기관의 내부통제제도, ④ 공공기관의 감사제도, ⑤ 공공기관의 감사보조조직, ⑥ 분식회계의 대책 및 근절 방안, ⑦ 회계감사인의 의무 등이다.
다섯째, 4차 산업혁명 위험성 부문
주요내용은 ① 4차 산업혁명의 일반적 특징, ② 4차 산업혁명의 주요 기술[스마트 팩토리, 사물인터넷, 3D 프린팅, 자율 주행차, 빅데이터, 인공지능(AI)], ③ 4차 산업혁명의 파급 효과, ④ 4차 산업혁명의 위험과 대응, ⑤ 4차 산업혁명과 내부감사의 역할 등이다.
여섯째, 기업의 사회적 책임성 부문
주요 내용은 ① 기업의 사회적 책임의 개요, ② 기업 사회적 책임의 종류, ③ 기업 사회적 책임의 찬반, ④ 기업 사회적 책임의 동향, ⑤ 기업 사회적 책임의 주요내용, ⑥ 기업 사회적 책임의 상호관계, ⑦ 기업 사회적 책임의 내부통제, ⑧ 기업 사회적 책임에 대한 경영진 및 감사의 역할 등이다.
아무쪼록 지난 저의 著書에서 부족한 부분과 監査現場에서 이슈가 된 사항을 이번 「내부 감사학」 Ⅰ, Ⅱ, Ⅲ에서는 감사현장에서 바로 활용이 가능하도록 대폭 강화하였는바, 기업의 내부감사 종사자인 감사/감사위원, 감사보조자 등은 물론 내부감사의 정책 당국자 및 감독 당국자 그리고 이해관계자인 기업의 경영진, 지배주주, 채권자 등 내부감사 관계자 모두에게 많은 도움이 될 수 있기를 기대해 본다.
내부감사는 형식으로 하는 것이 아니다. 기업질서의 유지와 조직가치의 증진 및 개선에 있다. 잘못된 것을 찾아내서 구체적으로 제재하기 보다는 ‘이건 이렇게 하는 것이다’고 지도 또는 기준을 제시해 줌으로써 모든 사람이 따라 하게 하는 것이다. 그게 비용이 적게 든다. 누군가를 위반하게 해서 제재하는 것보다, 모두 위반하지 않게 하는 것이 최선이다. 필자는 본 책자가 이 역할을 해줄 것으로 기대한다.
[추천사]
|윤증현|
2022년 2월
(전) 기획재정부 장관
(전) 금융감독위원회 위원장 겸 금융감독원장
(현) 윤경제연구소 소장
오늘날 자본주의 시장경제체제 하에서 중추적 역할을 담당하는 경제주체 중의 하나인 기업은 그 생산 활동을 통하여 다양한 이해관계자의 부를 증진시키고 나아가 나라의 경제발전을 주도한다. 따라서 자본을 제공하는 주주는 물론 금융 기관, 거래기업, 경영진, 채권자, 종업원, 소비자 등 다양한 이해관계자로 구성된 기업의 건전한 성장은 국가경제의 발전 및 이해관계자의 부와 직결되어 있다 하겠다.
하나의 자동차가 운송수단으로서의 본래의 기능을 충실히 수행하려면 강력한 성능을 가진 엔진이 있어야 할 뿐만 아니라 그 엔진을 유효적절하게 제어할 수 있는 제동장치가 완비되어 있어야 하듯이, 기업이 많은 이익을 창출하며 지속적으로 성장하기 위해서는 예리한 통찰력과 강력한 추진력을 가진 경영진이 필요할 뿐만 아니라 그의 업무집행 상황을 수시로 감시하며 적절히 제어할 수 있는 감시기관이 필요하다.
이러한 감시기관의 핵심의 위치에 있는 중요한 존재 즉 기관이 바로 내부감사기관이다. 따라서 시장경제체제의 발전을 위하여 내부감사의 역할과 중요성은 아무리 강조하여도 지나치지 아니하다. 즉, 소유와 경영의 분리를 전제로 한 자본단체인 주식회사에 있어 내부감사는 주주 등 이해관계자들을 위해 회사운영의 적법성과 건전성을 확보하고, 경영의 투명성을 제고하는데 매우 중요한 기능을 수행하기 때문이다.
최근 대기업 및 재벌의 거액회계부정 사건과 저축은행 및 대기업의 거액자금횡령 사건, 은행 및 대기업의 거액투자실패 사건을 통해 우리가 절실하게 깨달은 사실은 최고경영진, 지배주주 등 기업의 경영을 지배하는 주체들의 상상하기 힘들 정도의 「道德的 解弛(Moral Hazard)」와 이에 대한 부적절한 통제 또는 견제 장치의 부재가 해당 기업의 沒落과 더불어 시장경제시스템의 崩壞를 초래할 수 있다는 점이다.
그간 대형 회계부정 사건과 거액 자금횡령 사건 그리고 거액 투자실패 사건은 기업에서 내부감사의 중요성을 더욱 부각시키고 있으며, 급변하는 국·내외적인 경제여건에 보다 능동적이고, 진취적이며, 다양화된 감사활동이 요구되고 있다. 이러한 사회적·경제적인 요구에 부응하기 위해서는 먼저 감사의 역할에 대한 최고경영진 및 대주주들의 인식 전환과 취약한 각종 감사제도가 合理的으로 改善되어야 한다.
미국 「공인부정감사인협회(ACFE)」 의 2014년 보고서에 의하면 부정은 내부제보, 내부통제 및 내부감사 등 내부감사시스템에 의해 86.9%가 적발되고 있음에도, 최근 당국의 감사제도의 개혁은 경영주체들의 道德的 解弛를 효과적으로 牽制하기 위한 기업지배구조상 핵심적인 제도적 장치인 內部監査制度의 改革보다는 부정적발에 3.0% 정도밖에 기여하지 못하는 外部監査人制度의 先進化에 集中努力해 왔다.
이와 같은 비정상적인 현실이 하루빨리 打開되고, 내부감사의 중요성에 대한 새로운 인식이 사회 전체로 확산이 필요한 시점에 감독당국에서 감사업무에 대한 정책을 담당하였고, 대형 코스피와 소형 코스탁 상장회사의 감사, 감사위원 및 감사위원장 으로서 실제 감사업무를 담당했던 고위 감사 책임자였던 저자가 그간 경험과 대학의 겸임교수 시절에 심혈을 쏟아 연구한 내부감사 관련부문 내용을 集大成하여 책으로 出刊한 것은 이 분야의 先驅者이며 시기적으로도 매우 適切한 것으로 評價된다.
이러한 사회적 요청에도 불구하고 그동안 기업의 내부감사에 대한 이론, 법무 및 실무를 연구하여 체계화하고 앞으로 나아갈 방향을 제시한 저술은 찾아보기 힘들다. 본 책자는 내부감사학을 「내부감사학이론」, 「내부감사학법무」, 「내부감사학실무」로 구분하여 별도의 책자로 기술한 내부감사학의 精髓이자, 내부감사학의 指針書로서 우리나라의 내부감사제도 및 내부감사학문의 발전에 크게 寄與할 것으로 기대된다.
그 대상도 기존 일반회사와 상장회사 중심에서 금융회사, 공공기관을 총망라하였으며, 내용 면에서도 기존 저서들에서 부족했던 ‘내부감사의 자격과 역량’, ‘4차 산업혁명의 위험성’, ‘내부감사의 법적위험’, ‘내부감사 증거확보의 적정성’, ‘외부감사인 선정 및 감독권’, ‘내부감사 위험과 중요성’ ‘감사정보의 수집 및 관리’ ‘내부감사인의 덕목과 신뢰성’, ‘내부회계감사’, ‘내부진단감사’ 등의 주제를 모두 包括하고 있어 가히 내부감사학의 叢書이자 내부감사인들에게 제시하는 하나의 里程標라 하겠다.
본 책자는 감사업무수행에 필요한 이론, 법무와 실무를 3권의 책을 통해 상세하고 일목요연하게 정리함으로써 법률전문가, 회계전문가는 물론 비전문가에게도 쉽게 이해할 수 있도록 하였다. 그리고