저자 : 김범곤
김범곤의 연금연구소
10년간 현직 금융인들을 가르쳐온 전문가들의 스승이자, 자산 배분 및 절세, 연금 운용의 모든 것을 마스터한 명실상부 대한민국 No.1 금융 전문가이다. 현재 유튜 브 채널 〈김범곤의 연금수업〉과 랭킹 1위 네이버 연금 카페 〈김범곤의 연금연구 소〉를 운영하면서 대중과 활발하게 소통하고 있다. 특히 복잡하고 막막한 연금 플 랜을 ‘월 100만 원~500만 원 평생연금’이라는 직관적인 목표로 단순화하여 폭발 적인 공감을 얻었다.
그동안 은퇴자와 직장인, 프리랜서, 자영업자와 1:1로 소통하면서 안타까운 현실 을 수없이 목격했다. 남들이 좋다는 테마주를 무작정 주워 담아 방향성을 잃은 마이 너스 계좌, 일반계좌에서 사면 안 되는 ETF 때문에 수백만 원의 세금 폭탄을 맞은 사연 등 땀 흘려 번 돈을 허무하게 잃은 초보 투자자들이 너무나도 많았던 것이다. 정부 정책으로 누구나 ETF와 절세계좌로 돈 벌 기회가 열렸지만, 방법을 몰라 길 을 잃은 사람들을 위해 《이 ETF는 꼭 사십시오!》, 《이 월배당 ETF는 꼭 사십시 오!》를 집필했다. 나이와 소득에 맞춰 연금저축, IRP, ISA라는 ‘절세 그릇’을 고 르고 그 안에 내 상황에 맞는 엄선된 ETF를 담아내면 누구나 흔들림 없이 돈을 벌 수 있다는 투자의 진실을 명쾌하게 풀어냈다.
저서로는 《김범곤의 월 300만 원 평생연금》, 《55세 전, 연금을 키워라!》 등이 있다.
*이메일 : bumgon84@naver.com
*카페 : https://cafe.naver.com/passfinance
*유튜브 : https://www.youtube.com/@bumgon84
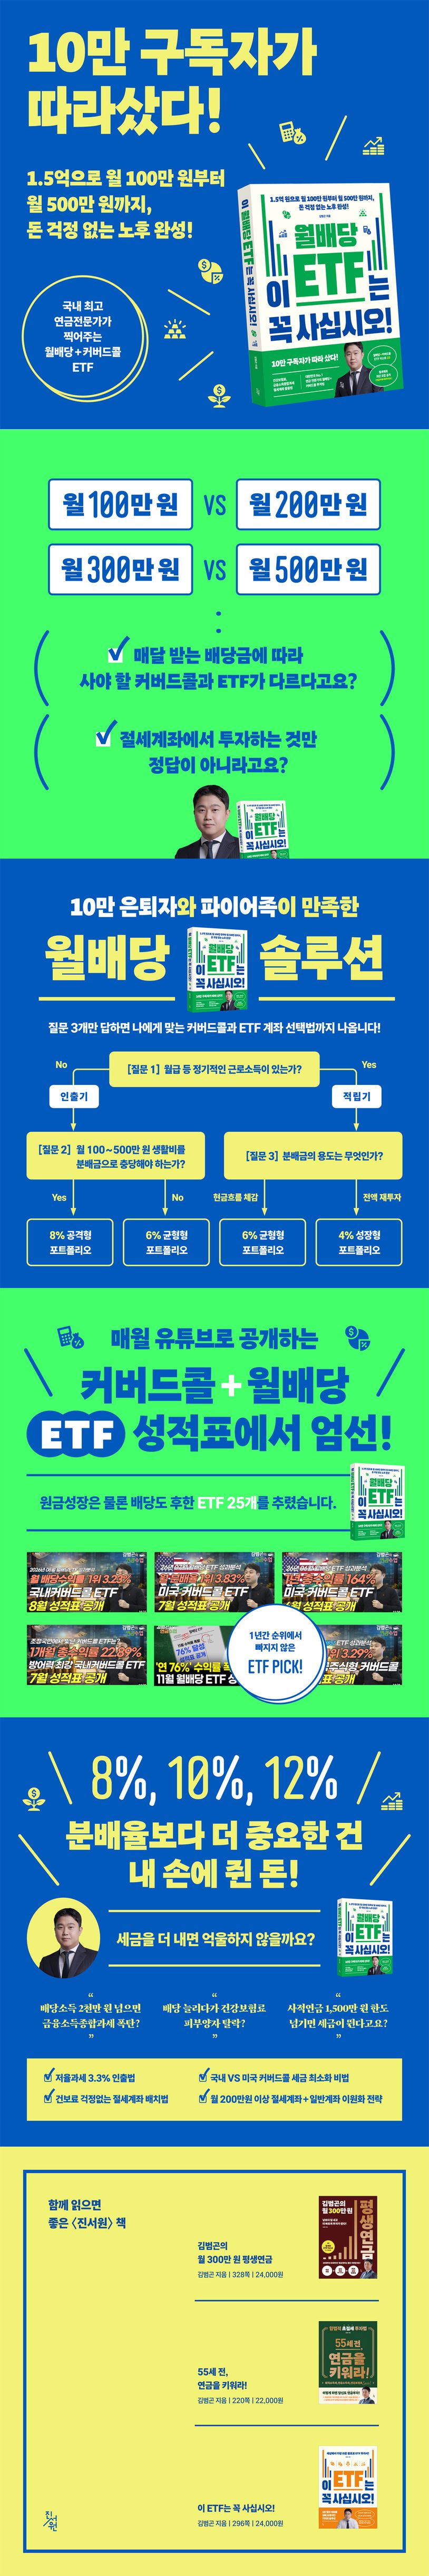
월 100만 원 VS 월 500만 원 - 사야 할 ETF가 다르다? 절세계좌에 넣는다고 다 해결되지 않는다! "월 500만원 받으려면 얼마가 필요할까?"라는 질문에는 이미 많은 책이 답해왔다. 하지만 정작 중요한 건 그 답이 아니라 과정이다. 월 100만원을 만드는 사람과 월 500만원을 만드는 사람은 애초에 골라야 할 ETF도, 계좌 배치법도 다르기 때문이다. 이 책은 필요자금 1.5억부터 7.5억까지 구간을 나누어, 각 목표 금액마다 어떤 커버드콜과 ETF를 어떤 비율로 섞어야 하는지, 그리고 그 배당을 절세계좌와 일반계좌 중 어디에 담아야 세금을 아낄 수 있는지 구체적으로 설계한다. "절세계좌에만 넣으면 다 해결된다"는 통념과 달리, 배당액수가 커질수록 일반계좌도 함께 활용해서 전략적으로 운용해야 한다는 것이 저자의 핵심 메시지다.
분배율과 세금을 함께 챙기자 - 내 손에 쥐는 돈은 얼마? 건강보험료와 금융소득종합과세 합법적 절세법 이 책이 유독 힘주어 다루는 대목은 '세금'이다. 저자는 "10%냐 12%냐 15%냐 하는 분배율 경쟁보다, 세금을 떼고 내 손에 쥐는 돈이 얼마인지가 훨씬 중요하다"고 강조한다. 실제로 월배당 투자자들이 가장 많이 묻는 질문도 수익률이 아니라 세금이다. 배당소득이 연 2,000만 원이 넘어도 금융소득종합과세 대상에서 제외되는 방법이 있는지, 배당을 늘리다 건강보험 피부양자 자격을 잃는 건 아닌지, 사적연금 수령액이 연 1,500만 원을 넘으면 세금이 어떻게 달라지는지 같은 것들이다. 책은 이 질문들에 하나씩 답하며 저율과세(3.3~5.5%) 인출법, 건강보험료 부담을 줄이는 절세계좌 배치법, 국내 커버드콜과 미국 커버드콜의 세금 차이를 활용한 수익 최대화 전략, 그리고 월 200만 원 이상 구간에서 반드시 필요해지는 절세계좌·일반계좌 이원화 전략까지 단계별로 제시한다. 분배율을 1%포인트 더 높이는 것보다, 세금 설계 한 번이 수령액을 더 크게 바꿀 수 있다는 것이 국내 최고 연금 전문가의 조언이다.
이 월배당 ETF는 꼭 사십시오!
$24.61
Choosing a selection results in a full page refresh.